
Un pago de importe reducido puede ocupar poco espacio en una cuenta, pero mucho tiempo en la vida de quien lo realiza. Si una gestión requiere un desplazamiento largo, una explicación confusa o varios intentos, la fricción puede pesar más que la propia cantidad. En muchos negocios de proximidad el reto consiste precisamente en hacer comprensibles esas gestiones sin convertirlas en un trámite complejo.
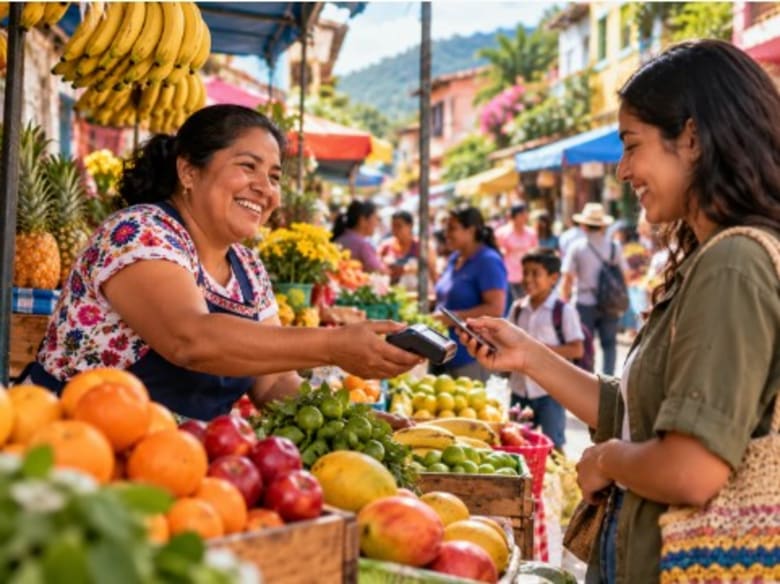
Micropago cotidiano realizado en un mercado local con un trato cercano y ágil.
El peso cotidiano de una operación pequeña
En los debates sobre economía digital suelen destacarse las grandes transferencias o las inversiones tecnológicas. Sin embargo, muchas necesidades diarias se expresan en cantidades pequeñas: una recarga, el pago de un servicio en línea o una operación puntual gestionada desde un comercio de proximidad. Cuando los costes, los trámites o la distancia son desproporcionados respecto del importe, la transacción puede dejar de ser práctica. El interés por los micropagos en Latinoamérica parte precisamente de esa relación entre valor, esfuerzo y accesibilidad.
Para un pequeño negocio, atender movimientos de poco importe exige disciplina. No basta con recibir una solicitud: hay que verificar que el canal está autorizado, identificar la operación, registrar el dinero que entra o sale y resolver posibles diferencias. Si una gestión tarda demasiado o requiere múltiples pasos manuales, el servicio puede consumir recursos sin aportar una mejora real. El diseño de cualquier infraestructura debe considerar la jornada comercial y la experiencia de la persona que está frente al mostrador.
La sostenibilidad de los importes reducidos depende de la fricción acumulada. Una comisión fija puede tener un peso importante en operaciones pequeñas, mientras una verificación extensa puede exigir más tiempo que el propio servicio. Los operadores deberían informar los costes antes de la confirmación y evitar que un usuario descubra condiciones distintas al acudir al punto físico. Para el comercio, también cuenta la capacidad de atender un volumen razonable sin retrasar las ventas habituales. La tecnología ayuda si reduce pasos innecesarios y mantiene la claridad de los registros.
Conviene distinguir además los micropagos cotidianos de las operaciones dentro de ecosistemas cerrados. En el primer caso puede existir una variedad de comercios y destinatarios; en el segundo, el saldo solo sirve para una plataforma determinada. Esta diferencia afecta tanto a la utilidad del servicio como a sus riesgos. Un análisis editorial riguroso debería comparar propósito, restricciones de retiro, canales admitidos y posibilidad de reclamar, en lugar de tratar toda transferencia pequeña como equivalente. Así se evita convertir una categoría económica amplia en publicidad de un producto particular.
Cuando el coste del trámite importa
La historia de MobCash en Latinoamérica aparece en una narrativa sobre micropagos y redes de intermediación entre personas. Sirve para observar el valor de la atención local, pero no autoriza a afirmar que todas las operaciones de una marca tengan las mismas tarifas o tiempos. La utilidad de cada modalidad depende de sus condiciones y de la operación que realmente permita.
El coste de una transacción no debería analizarse solo en términos absolutos. Si el importe enviado es reducido, una tarifa fija puede representar una proporción elevada del total; si la persona debe desplazarse hasta un agente, también cuenta su tiempo. El problema no se resuelve prometiendo «comisiones mínimas»: se resuelve mostrando el coste total antes de confirmar.
Caso ilustrativo sin tarifas reales: si dos canales muestran el mismo precio inicial, el más adecuado puede ser el que confirma por escrito el importe final y ofrece un mecanismo verificable de reversión. Comparar únicamente el primer número de una pantalla oculta los verdaderos costes de la intermediación.
Otro reto está en la continuidad. Un punto puede disponer de conexión, pero no del efectivo necesario para completar un retiro. Un comercio puede registrar una transacción y necesitar una conciliación posterior. Un usuario puede interpretar un saldo mostrado en pantalla como dinero inmediatamente disponible, aunque el procedimiento contemple verificaciones. Por eso, la información sobre límites, comisiones, tiempos y responsables debe formar parte de la experiencia antes de efectuar un movimiento.
Señales de una gestión bien explicada
- Separar el valor de la operación de sus posibles costes.
- Presentar los pasos de forma que puedan seguirse sin conocimientos técnicos.
- Conservar un comprobante verificable en cada movimiento.
Pequeñas mejoras, utilidad diaria
Un micropago bien explicado es un ejemplo de diseño centrado en personas: el importe se comprende, el procedimiento se puede reconstruir y el resultado no depende de promesas vagas. En esa escala pequeña se aprende una lección mayor: la economía conectada necesita procesos proporcionados al esfuerzo de sus usuarios.
#Micropagos #ComercioLocal #InnovacionDigital